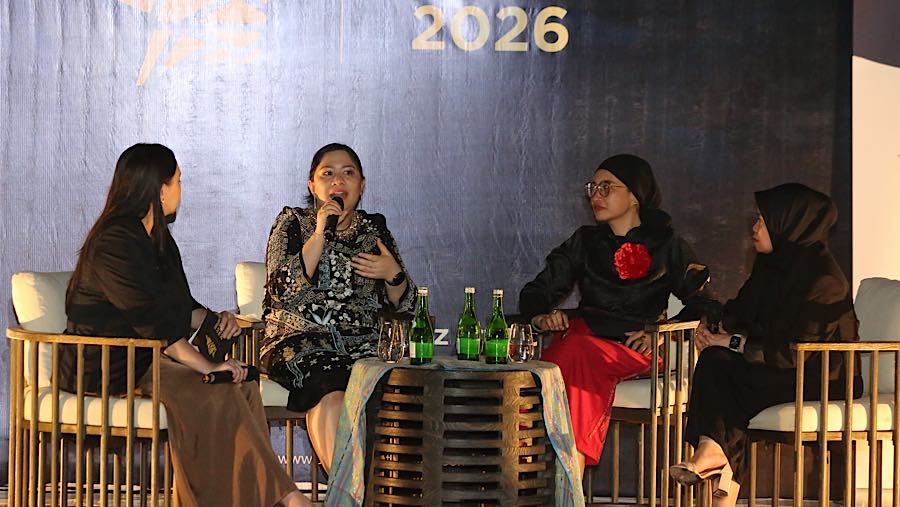
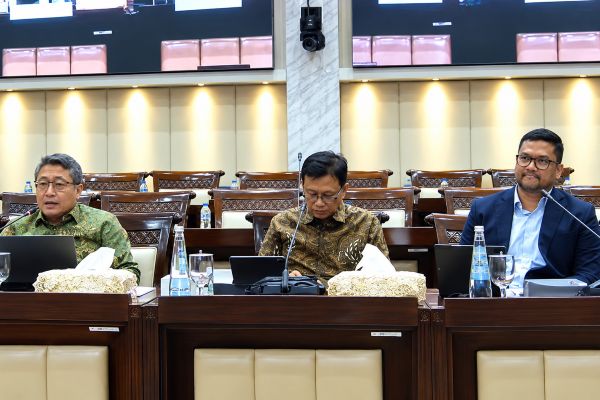
Jakarta, 20 September 2026 – Rancangan Undang-Undang (RUU) Keuangan Negara yang tengah dibahas DPR RI dinilai perlu mempertimbangkan mekanisme perlindungan bagi dua agen pengelola keuangan negara: pembuat kebijakan dan direksi/manajer BUMN/BUMD. Kepala Lembaga Penyelidikan Ekonomi dan Masyarakat Fakultas Ekonomi dan Bisnis Universitas Indonesia (LPEM FEB UI), Chaikal Nuryakin, menyampaikan hal ini dalam rapat dengar pendapat umum (RDPU) dengan Komisi XI DPR RI, Kamis (17/9/2026).
Menurut Chaikal, setidaknya ada dua pendekatan yang digunakan sebagai dasar dalam pengambilan keputusan ekonomi, yakni straitjacket dan springboard. Pendekatan straitjacket bertujuan untuk pengendalian fiskal ketat, mencegah kesalahan, dan menghindari risiko secara mutlak. Pendekatan ini mengatur secara kaku dan berorientasi hukuman, sehingga risiko kebijakan atau kerugian bisnis dianggap sebagai kerugian negara.
Sebaliknya, pendekatan springboard menekankan penciptaan manfaat publik, realokasi sumber daya strategis, dan pertumbuhan jangka panjang. Rule of law berimbang dan melindungi keputusan beriktikad baik. Menurut Chaikal, RUU Keuangan Negara perlu mempertimbangkan mekanisme perlindungan untuk dua agen pengelola keuangan negara tersebut.
Mekanisme perlindungan untuk pembuat kebijakan disebut Policy Judgment Rule (PJR), yang melindungi keputusan beriktikad baik dari pemidanaan saat hasil tidak sesuai rencana. Adapun Business Judgment Rule (BJR) menjadi mekanisme perlindungan bagi direksi/manajer BUMN/BUMD. Pengelola entitas usaha berbadan hukum menanggung risiko bisnis sebagai bagian dari operasional. Kerugian usaha dianggap wajar sebagai risiko komersial. BJR melindungi direksi beriktikad baik ketika risiko komersial menimbulkan kerugian.
“Hasil dari keputusan bisnis kalau sudah diambil keputusan atau kebijakan dengan iktikad baik dan menjalankan prosedur yang sudah ditetapkan harusnya pengambil keputusan bebas dari hasil yang merugikan negara,” kata Chaikal.
Tiga Prinsip Dasar Pengelolaan Keuangan Negara
Chaikal menegaskan bahwa prinsip dasar mencegah korupsi dan mengoptimalkan nilai manfaat publik setidaknya dapat dilakukan melalui tiga hal. Pertama, tertib dan taat hukum. Setiap keputusan anggaran dan belanja tunduk pada kewenangan peraturan perundang-undangan.
Kedua, value for money. Mengarahkan pengelolaan keuangan pada optimalisasi alokasi dan manfaat publik secara nyata, sembari menekan pemborosan dan pembengkakan biaya. Ketiga, keterbukaan dan tanggung jawab. Akses terbuka atas data anggaran di semua tahap dan penegakan tanggung jawab pribadi pejabat atas kelalaian.
Bagi Chaikal, tiga prinsip dasar itu sudah diatur dalam UU No. 17 Tahun 2003 tentang Keuangan Negara. Masalahnya, penerapan ketiga prinsip itu fokusnya pada pengendalian, bukan ketiadaan prinsip. Pendekatan springboard mendorong keseimbangan dengan memperkuat efisiensi, efektivitas, dan transparansi tanpa mengurangi kepatuhan terhadap hukum.
Lima Poin Kesimpulan
Chaikal menyimpulkan setidaknya lima poin terkait persoalan keuangan negara. Pertama, tujuan keuangan negara harus dikembalikan fokusnya untuk memaksimalkan nilai kepada masyarakat. Menerapkan aturan dan insentif untuk pengambil kebijakan agar berkomitmen kepada tujuan negara.
Kedua, pendekatan yang ketat atau straitjacket bukan lagi jawaban. Menghindari seluruh kerugian dapat menghambat inovasi kebijakan dan investasi tanpa benar-benar menutup ruang korupsi. Ketiga, pendekatan springboard bukan berarti pelonggaran. Tapi mengganti kontrol prosedural yang kurang jelas dengan fleksibilitas terkendali berdasarkan indikator hasil yang transparan.
Keempat, perlu dibedakan aktor dan pelindungnya, yakni PJR untuk pembuat kebijakan dan BJR untuk direksi BUMN/BUMD. Penilaiannya fokus pada proses pengambilan keputusan, bukan hanya hasil berupa untung atau rugi. Kelima, fokus pidana pada proses pengambilan kebijakan/keputusan yang menguntungkan diri sendiri atau orang lain. Negara boleh saja tidak rugi, tetapi bukan berarti tidak terjadinya tindakan korupsi. Penindakan tetap diarahkan pada kecurangan, suap, dan keuntungan pribadi yang diperoleh secara melawan hukum.
“Reformasi hukum keuangan negara adalah satu strategi terpadu, yakni mencegah korupsi sekaligus mengoptimalkan nilai dan manfaat publik,” urai Chaikal.
Catatan Kritis terhadap UU 17/2003
Pada kesempatan yang sama, Ketua Komisi XI DPR RI, Mukhamad Misbakhun, mengatakan UU 17/2003 merupakan bagian dari siklus yang harus diikuti karena Indonesia meneken Letter of Intent (LoI) yang disodorkan IMF. Hal itu menunjukkan ada keinginan yang bukan kepentingan nasional. UU 17/2003 tidak ditandatangani Presiden Megawati Soekarnoputri dan berlaku setelah 30 hari disetujui pemerintah dan DPR.
Politisi Partai Golkar itu menilai UU 17/2003 tidak menjelaskan secara luas, misalnya soal defisit sebesar 3 persen tidak diatur dalam batang tubuh UU, tapi ada dalam penjelasan. Begitu pula rasio utang terhadap PDB sebesar 60 persen. Perdebatannya, apakah defisit 3 persen itu sakral? Mengingat dibutuhkan intervensi untuk memanfaatkan momentum Indonesia keluar dari the middle income trap. “Ini butuh ekspansi pertumbuhan ekonomi. Kalau kita terkunci di situ akan sulit,” katanya.